Ein Umzug kostet schnell vierstellig – und ein Teil davon lässt sich über die Steuererklärung zurückholen, wenn der Umzug beruflich veranlasst ist. In Österreich werden diese Ausgaben als Werbungskosten in der Arbeitnehmerveranlagung geltend gemacht. Dieser Beitrag erklärt, wann die berufliche Veranlassung anerkannt wird, welche Positionen absetzbar sind und welche Belege Sie ab dem ersten Tag sammeln sollten.
Wann ist ein Umzug beruflich veranlasst?
Der entscheidende Punkt ist die berufliche Veranlassung. Ein rein privat motivierter Umzug – größere Wohnung, schöneres Viertel, Zusammenziehen mit dem Partner – ist steuerlich nicht absetzbar. Anerkannt werden dagegen typischerweise:
- Dienstortwechsel auf Veranlassung des Arbeitgebers
- Arbeitsplatzwechsel zu einem neuen Dienstgeber an einem anderen Ort
- Aufnahme einer Beschäftigung, die den Wohnortwechsel erfordert
- Erhebliche Verkürzung des Arbeitsweges durch den Umzug
- Beendigung einer doppelten Haushaltsführung – der Rückumzug an den Familienwohnsitz
- Dienstwohnungspflicht, wenn Sie eine Dienstwohnung beziehen oder räumen müssen
Bei einem Firmenumzug auf Arbeitgeberseite gelten andere Regeln: Dort sind die Kosten Betriebsausgaben – siehe unsere Seite zum Firmenumzug.
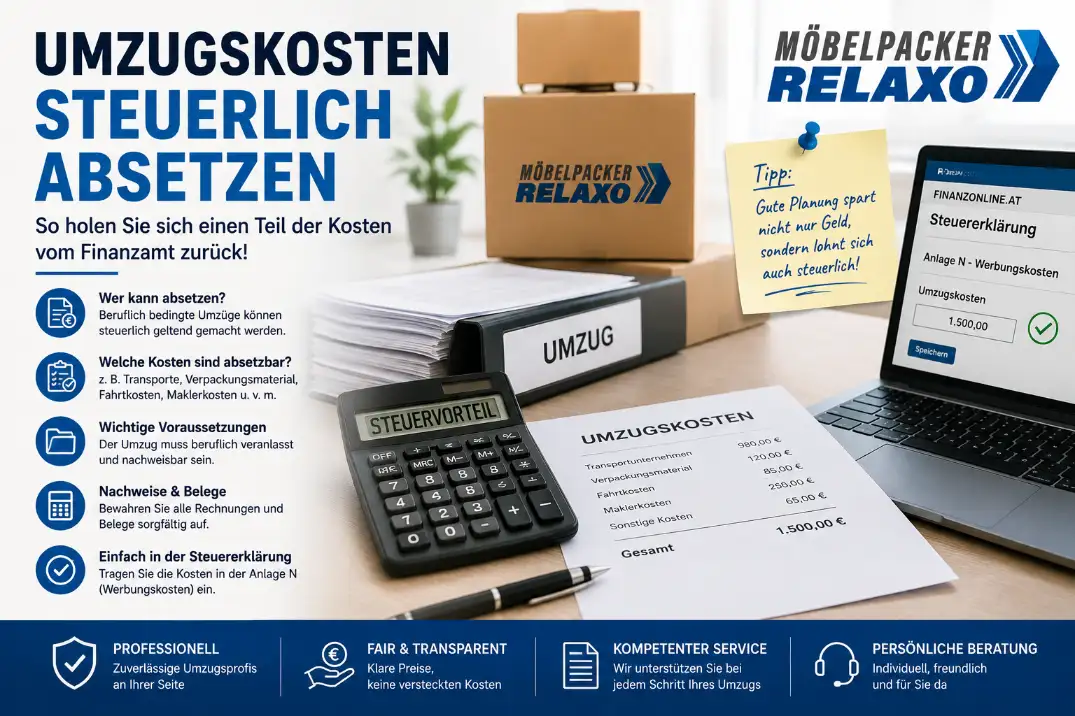
Welche Kosten sind absetzbar?
Absetzbar sind die tatsächlich angefallenen und belegten Kosten, die unmittelbar mit dem Wohnungswechsel zusammenhängen. Die folgende Übersicht orientiert sich an der gängigen Praxis:
| Position | Absetzbar? | Hinweis |
|---|---|---|
| Rechnung des Umzugsunternehmens | Ja | Der größte Einzelposten – Rechnung unbedingt aufheben |
| Mietwagen und Treibstoff bei Eigenumzug | Ja | Belege und Fahrtenaufzeichnung erforderlich |
| Umzugskartons und Verpackungsmaterial | Ja | Kassenbeleg genügt |
| Maklerprovision für die neue Wohnung | Ja | Sofern beruflich veranlasst |
| Doppelte Mietzahlung im Übergangsmonat | Ja | Nur für den unvermeidbaren Zeitraum |
| Kosten für Wohnungssuche (Fahrten, Nächtigung) | Ja | Nachvollziehbar dokumentieren |
| Ummelde- und Behördengebühren | Ja | Kleinbeträge, aber zulässig |
| Neue Möbel und Einrichtung | Nein | Gilt als private Anschaffung |
| Renovierung der neuen Wohnung | Nein | Nicht umzugsbedingt im engeren Sinn |
| Kaution | Nein | Rückzahlbare Sicherheitsleistung, kein Aufwand |
Tabelle seitlich scrollbar
So machen Sie die Kosten geltend
Die Geltendmachung erfolgt im Rahmen der Arbeitnehmerveranlagung (Formular L1), die Sie am einfachsten über FinanzOnline einreichen. Umzugskosten werden dort als sonstige Werbungskosten erfasst.
- Belege sammeln – ab dem ersten Angebot, nicht erst ab der Rechnung
- Summe ermitteln und nach Positionen aufgliedern
- Arbeitnehmerveranlagung einreichen, Werbungskosten eintragen
- Belege bereithalten – sie werden nicht automatisch mitgeschickt, müssen aber auf Aufforderung vorgelegt werden
- Sieben Jahre aufbewahren – so lange läuft die Aufbewahrungspflicht
Beachten Sie: Werbungskosten wirken sich erst aus, soweit sie den automatisch berücksichtigten Pauschbetrag übersteigen. Bei einem typischen Umzug mit Umzugsunternehmen ist das regelmäßig der Fall.
Wenn der Arbeitgeber die Kosten übernimmt
Übernimmt Ihr Arbeitgeber die Umzugskosten ganz oder teilweise, können Sie diesen Teil naturgemäß nicht mehr selbst absetzen. Wichtig ist die richtige Abwicklung:
- Ein Kostenersatz durch den Arbeitgeber ist unter bestimmten Voraussetzungen für Sie steuerfrei – die Behandlung klärt die Lohnverrechnung.
- Übernimmt der Arbeitgeber nur einen Teil, können Sie den selbst getragenen Rest als Werbungskosten geltend machen.
- Lassen Sie sich schriftlich bestätigen, welcher Anteil übernommen wurde – das vermeidet Rückfragen des Finanzamts.
Bei betrieblich veranlassten Standortverlagerungen sind die Umzugskosten auf Unternehmensseite Betriebsausgaben und in der Regel vorsteuerabzugsberechtigt.
Belegcheckliste: Was Sie aufbewahren sollten
Sammeln Sie diese Unterlagen konsequent in einem Ordner – digital reicht, sofern die Belege vollständig lesbar sind.
Belege für die Steuererklärung
- Rechnung des Umzugsunternehmens (mit Leistungsdatum und Adressen)
- Zahlungsnachweis: Kontoauszug oder Zahlungsbestätigung
- Belege für Verpackungsmaterial und Kartons
- Mietwagenrechnung und Tankbelege bei Eigenumzug
- Maklerprovision und Vermittlungsrechnung
- Alter und neuer Mietvertrag
- Nachweis der beruflichen Veranlassung (Dienstvertrag, Versetzung)
- Bestätigung des Arbeitgebers über etwaige Kostenübernahme
- Belege für Fahrten zur Wohnungsbesichtigung
Rechnung, die das Finanzamt akzeptiert
Wir stellen für jeden Umzug eine detaillierte Rechnung mit allen Leistungspositionen aus.
Häufige Fragen zur steuerlichen Absetzbarkeit
Nein. Rein private Gründe wie eine größere Wohnung, ein Wohnortwechsel aus persönlichen Motiven oder das Zusammenziehen mit dem Partner begründen keine steuerliche Absetzbarkeit.
Eine erhebliche Verkürzung wird in der Praxis ab einer deutlichen täglichen Zeitersparnis anerkannt. Je klarer der Zusammenhang zwischen Umzug und Arbeitsweg dokumentiert ist, desto besser – Wegzeiten vorher und nachher sollten Sie festhalten.
Sie können die Arbeitnehmerveranlagung rückwirkend für mehrere Jahre einreichen. Eine zeitnahe Einreichung im Folgejahr ist trotzdem sinnvoll, weil Belege und Nachweise dann noch vollständig vorliegen.
Nein, bei elektronischer Einreichung über FinanzOnline werden Belege nicht automatisch übermittelt. Das Finanzamt kann sie jedoch anfordern – bewahren Sie sie sieben Jahre auf.
Nein. Ohne ordnungsgemäße Rechnung und Zahlungsnachweis wird der Aufwand nicht anerkannt. Achten Sie deshalb bei der Auswahl des Anbieters darauf, dass eine korrekte Rechnung ausgestellt wird.
Ja, Fahrt- und gegebenenfalls Nächtigungskosten für Besichtigungen im Zuge eines beruflich veranlassten Umzugs sind grundsätzlich absetzbar, sofern sie belegt und nachvollziehbar sind.
Möbelpacker Relaxo
Seit über 1.200 durchgeführten Umzügen begleiten wir Privathaushalte und Unternehmen in ganz Österreich und Europa. Unsere Ratgeber-Beiträge basieren auf der täglichen Praxis unseres Umzugsteams.